
En bref. Contrairement à une idée répandue, ce n’est pas l’État qui crée l’essentiel de l’argent, ni même la banque centrale. Selon la Banque de France, plus de 90 % de la monnaie est de la monnaie « scripturale », créée par les banques commerciales au moment où elles accordent un crédit. Les billets et les pièces ne représentent qu’une petite partie de l’argent en circulation. Comprendre ce mécanisme, c’est comprendre une grande partie du pouvoir de la finance.
Les deux formes de l’argent
L’argent que nous utilisons existe sous deux formes :
- la monnaie fiduciaire : les billets et les pièces. Les billets sont imprimés par la Banque de France pour le compte de l’Eurosystème, les pièces frappées par la Monnaie de Paris ;
- la monnaie scripturale : les chiffres inscrits sur nos comptes bancaires, que nous utilisons par carte, virement ou chèque.
La Banque de France l’écrit elle-même : la monnaie scripturale représente aujourd’hui plus de 90 % de la monnaie. Dans la zone euro, fin 2025, les billets et pièces en circulation pesaient environ 1 600 milliards d’euros, sur une masse monétaire totale (M3) de plus de 17 000 milliards.
« Les crédits font les dépôts » : comment une banque crée de l’argent
Voici le cœur du mécanisme, tel que le décrit la Banque de France.
- Vous demandez un prêt de 200 000 € à votre banque pour acheter un logement.
- La banque accepte. Elle inscrit 200 000 € sur votre compte.
- Cet argent n’existait pas avant : la banque ne l’a pas pris sur l’épargne d’un autre client. Elle l’a créé par une simple écriture comptable.
- Quand vous remboursez le prêt, cet argent est détruit au fur et à mesure. Les intérêts, eux, restent à la banque.
C’est pourquoi les économistes disent que « les crédits font les dépôts » : ce ne sont pas les dépôts qui permettent les crédits, mais l’inverse. La Banque d’Angleterre a fait le même constat dans une publication restée célèbre en 2014.
Les banques peuvent-elles créer de l’argent sans limite ?
Non. Leur pouvoir est encadré par plusieurs freins :
- la politique monétaire : la BCE fixe ses taux directeurs. Quand les taux montent, le crédit coûte plus cher, on emprunte moins, et moins de monnaie est créée ;
- la réglementation : les banques doivent détenir des fonds propres en proportion des crédits qu’elles accordent, et des réserves auprès de la banque centrale ;
- la demande : il faut des emprunteurs solvables. Une banque ne prête pas à tout le monde.
Mais le principe demeure : dans nos économies, l’essentiel de la monnaie naît d’une dette, et ce sont des entreprises privées, les banques, qui décident à qui elles prêtent.
Et l’État dans tout ça ? Le débat sur la loi de 1973
Puisque les banques créent de l’argent, pourquoi l’État emprunte-t-il auprès des marchés et paie-t-il des intérêts, plutôt que de se financer auprès de sa banque centrale ? La question nourrit un débat passionné en France, cristallisé autour de la loi du 3 janvier 1973 sur la Banque de France.
- Pour ses critiques, cette loi, parfois surnommée « loi Pompidou-Giscard » ou « loi Rothschild », aurait interdit à l’État d’emprunter gratuitement à la Banque de France et l’aurait livré aux marchés financiers, faisant exploser la charge de la dette.
- Pour de nombreux historiens et économistes, c’est un contresens : la loi de 1973 maintenait la possibilité d’avances de la Banque de France au Trésor. Le vrai tournant serait venu plus tard, avec la loi de 1993 sur l’indépendance de la Banque de France et le traité de Maastricht, dont l’article 104, repris aujourd’hui à l’article 123 du traité sur le fonctionnement de l’Union européenne, interdit à la BCE et aux banques centrales nationales de financer directement les États.
Quelle que soit la date retenue, le résultat est le même aujourd’hui : les États de la zone euro se financent sur les marchés, et la charge de la dette française dépasse désormais 50 milliards d’euros par an.
Pourquoi c’est une question de pouvoir
- Qui décide de l’argent qui circule ? Pour l’essentiel, des banques privées, selon leurs propres critères de rentabilité.
- Où va l’argent créé ? Une grande partie finance l’immobilier et les actifs financiers plutôt que l’économie productive, ce qui alimente la hausse des prix des logements et des actions.
- Qui en profite ? Ceux qui ont accès au crédit et qui possèdent des actifs s’enrichissent plus vite que les autres.
C’est ce constat que de nombreux auteurs, de tous bords, mettent en avant pour réclamer une réforme du système monétaire.
Ce que révèle Le règne des marchands du Temple
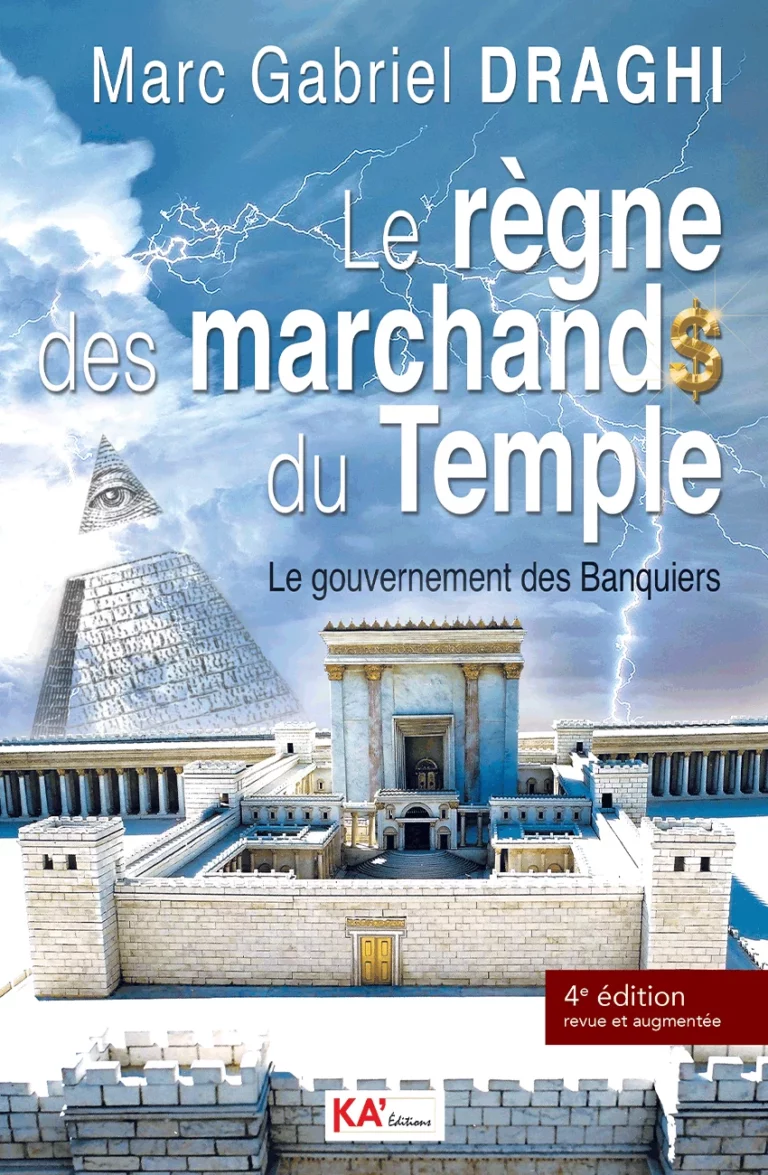
Dans Le règne des marchands du Temple – Le gouvernement des Banquiers, Marc Gabriel Draghi, juriste et essayiste spécialiste des questions monétaires, retrace l’histoire de la monnaie de l’Antiquité à nos jours. Comparant la finance à une partie de Monopoly, il montre comment le contrôle de la création monétaire a permis aux plus riches de s’enrichir davantage, et comment la dette est devenue un instrument de pouvoir sur les peuples et les États.
👉 *Découvrir Le règne des marchands du Temple de Marc Gabriel Draghi*
Questions fréquentes
Qui crée l’argent ?
Les billets sont émis par la banque centrale, mais plus de 90 % de l’argent est de la monnaie scripturale, créée par les banques commerciales lorsqu’elles accordent des crédits.
Que veut dire « les crédits font les dépôts » ?
Quand une banque accorde un prêt, elle crée l’argent correspondant sur le compte de l’emprunteur. Le crédit précède donc le dépôt, et non l’inverse.
L’argent est-il créé à partir de rien ?
Il est créé par une écriture comptable, sans prélever l’épargne d’autres clients, mais en contrepartie d’une dette que l’emprunteur s’engage à rembourser, avec intérêts.
Pourquoi l’État ne peut-il pas emprunter à la Banque de France ?
Depuis le traité de Maastricht, le droit européen (article 123 du TFUE) interdit aux banques centrales de la zone euro de financer directement les États.
Qu’est-ce que la loi de 1973 ?
La loi du 3 janvier 1973 a réformé les statuts de la Banque de France. Ses critiques l’accusent d’avoir obligé l’État à emprunter sur les marchés ; plusieurs historiens estiment que le vrai tournant date de 1993 et de Maastricht.
Pour aller plus loin
- Le règne des marchands du Temple, de Marc Gabriel Draghi
- En finir avec l’argent – Libérer l’humain en l’homme
- Qu’est-ce qu’une CBDC ? Définition, exemples et enjeux
- Euro numérique : ce qui pourrait changer dans notre quotidien
Sources : Banque de France – Comment est créée la monnaie ? · Banque de France – Masse monétaire, agrégats et base monétaire (2026) · La Vie des idées – L’État livré aux financiers ? La loi de 1973 · Bertrand Blancheton (université de Bordeaux) – La loi de 1973, le mythe de la fin des avances
Article mis à jour le 20 novembre 2026.
Les livres dont parle cet article


Le règne des marchands du Temple - Le gouvernement des Banquiers